Resumen rápido: Los préstamos ICO para agricultores y empresas del sector primario son líneas de financiación pública bonificada diseñadas para cubrir inversiones en maquinaria, modernización de explotaciones, sistemas de riego y necesidades de liquidez de la campaña agrícola.
- Ventajas principales: Cuentan con plazos de amortización prolongados, tipos de interés reducidos y periodos de carencia ajustados al ciclo productivo.
- Clave de concesión: La banca exige demostrar viabilidad financiera, historial en el sector y un dossier contable sin incidencias en la CIRBE.
El sector primario y la industria agroalimentaria se enfrentan de forma constante a la necesidad de acometer inversiones de elevado capital: desde la adquisición de maquinaria agrícola y la modernización de sistemas de riego, hasta la compra de fincas o la cobertura de tesorería entre campañas. En este contexto, los préstamos impulsados por el Instituto de Crédito Oficial (ICO) se consolidan como una de las herramientas de financiación más competitivas para agricultores, ganaderos y pymes agrícolas en España.
Sin embargo, a pesar de contar con el respaldo institucional, la concesión efectiva del crédito depende del scoring bancario de la entidad mediadora.
¿Para qué puede utilizar un agricultor un préstamo ICO?
Las líneas de mediación del ICO para el sector primario están estructuradas para dar respuesta tanto a necesidades de inversión a largo plazo como a tensiones puntuales de liquidez.
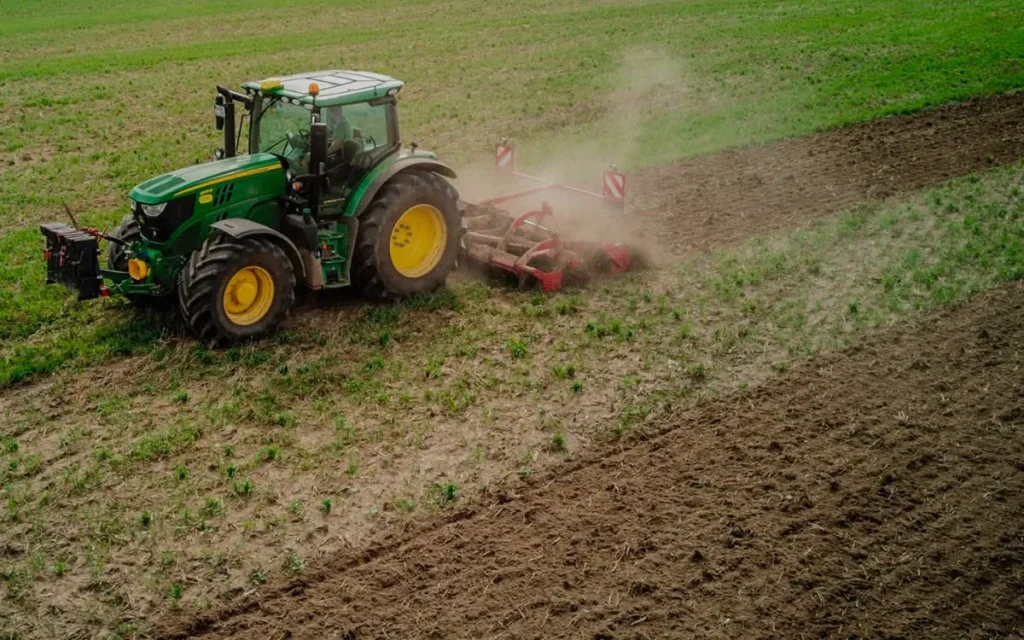
Las principales aplicaciones operativas autorizadas son:
- Inversión fija e infraestructuras: Adquisición de tractores, aperos, instalación de placas solares para bombeo, invernaderos y sistemas de eficiencia hídrica.
- Adquisición de suelo y parcelas: Compra de terrenos agrícolas para la ampliación de la superficie de cultivo.
- Circulante y gastos de campaña: Compra de fertilizantes, semillas, suministros energéticos y contratación de mano de obra estacional.
Requisitos para acceder a las líneas ICO del sector primario
Para asegurar la aprobación del expediente por parte del comité de riesgos de la entidad bancaria, la explotación agrícola o pyme agroalimentaria debe acreditar el cumplimiento de exigencias contables y administrativas.
Según la experiencia de Víctor Vedia, Socio Fundador y Director del Área Financiera de RCV Executive, analizando operaciones de financiación agroalimentaria para clientes en Granada y Almería, las entidades valoran muy positivamente que la solicitud no se limite a balances pasados, sino que incorpore un presupuesto de caja realista ajustado a los ciclos de cobro del campo.
| Requisito Exigido | Documentación Justificativa | Criterio de Evaluación Bancaria |
|---|---|---|
| Condición de Agricultor / Pyme | Alta en IAE / REGEPA / Escritura societaria | Acreditar actividad agrícola real y profesionalizada |
| Regularidad Tributaria | Certificados positivos de AEAT y Seguridad Social | Indispensable para formalizar la póliza |
| Historial Crediticio | Informe CIRBE sin posiciones morosas | Determina el tipo de interés y la exigencia de avales |
| Capacidad de Reembolso | Margen neto de explotación y rendimiento por hectárea | Garantiza el pago de las cuotas en periodo de amortización |
Si necesitas revisar la viabilidad contable de tu explotación o reestructurar pasivos agrícolas, puedes contactar con nuestro equipo mediante la página de contacto de RCV Executive.
Claves para la tramitación: El periodo de carencia agrícola
Uno de los mayores atractivos de los préstamos ICO para agricultores es la posibilidad de pactar periodos de carencia de principal de entre 1 y 2 años.
1. Concesión y Desembolso
Abono del capital para ejecutar la inversión en la explotación agrícola.
2. Periodo de Carencia (1-2 años)
Pago exclusivo de intereses mientras la nueva plantación o maquinaria entra en producción.
Pago de Cuotas Regulares
Devolución de capital e intereses alineados con los ingresos de la cosecha.
Mala Planificación
Desfases por plazos mal calculados que comprometen la tesorería del agricultor.
⚠️ Recomendación Financiera: En inversiones agrícolas de maduración lenta (como transformaciones de regadío o nuevos cultivos leñosos), negociar el periodo máximo de carencia es vital para no ahogar la caja antes de la primera cosecha comercial.
Para asegurar que los acuerdos de arrendamiento rustico o compra de terrenos cumplen con la normativa legal vigente, te recomendamos apoyarte en nuestros servicios jurídicos especializados para empresas.
¿Necesitas tramitar la financiación ICO para tu empresa o explotación agrícola?
En RCV Executive analizamos la viabilidad financiera de tu proyecto, preparamos el dossier contable para el banco y te acompañamos en la negociación de las mejores condiciones de crédito.
Solicitar Asesoramiento Financiero Agrícola →Preguntas frecuentes sobre préstamos ICO para agricultores
¿Un agricultor autónomo a título principal (ATP) puede solicitar un préstamo ICO?
Sí, los agricultores autónomos a título principal pueden solicitar las líneas de mediación del ICO exactamente en las mismas condiciones que las sociedades agrícolas. Únicamente se exige acreditar el alta censal y la viabilidad económica de la explotación. Para preparar la propuesta contable, contacta con nuestro equipo a través de la página de contacto de RCV Executive.
¿Se pueden financiar la compra de terrenos e invernaderos mediante crédito ICO?
Sí, la adquisición de fincas rústicas, construcción de estructuras de invernadero y mejoras de regadío son inversiones 100% elegibles dentro de las líneas de inversión ICO. Es necesario aportar las facturas proforma o compromisos de compraventa. Descubre nuestra metodología de acompañamiento en planificación estratégica corporativa.
¿Qué garantías o avales exigen las entidades bancarias a las pymes agrícolas?
La entidad mediadora puede solicitar hipoteca sobre la finca rústica, pignoración de cosechas o el respaldo de una Sociedad de Garantía Recíproca (SGR) si el perfil de riesgo lo requiere. Un expediente financiero sólido reduce la exigencia de garantías adicionales. Solicita una sesión de evaluación en la sección de contacto de RCV Executive.
¿Es compatible el préstamo ICO con subvenciones del Plan de Desarrollo Rural (PDR)?
Sí, por norma general los préstamos ICO son compatibles con las subvenciones a fondo perdido autonómicas o europeas (como las ayudas a la incorporación de jóvenes agricultores), siempre que no se supere el límite de intensidad de ayuda pública fijado por la UE. Analiza la estructura en nuestros servicios jurídicos integrales.
¿Cuánto tiempo tarda la banca en aprobar un préstamo ICO agrícola?
El plazo medio de respuesta oscila entre 3 y 6 semanas desde la entrega completa de la documentación contable y técnica de la finca. Presentar un dossier limpio desde el inicio agiliza significativamente la decisión del comité. Conecta con el despacho a través de la página de contacto de RCV Executive.